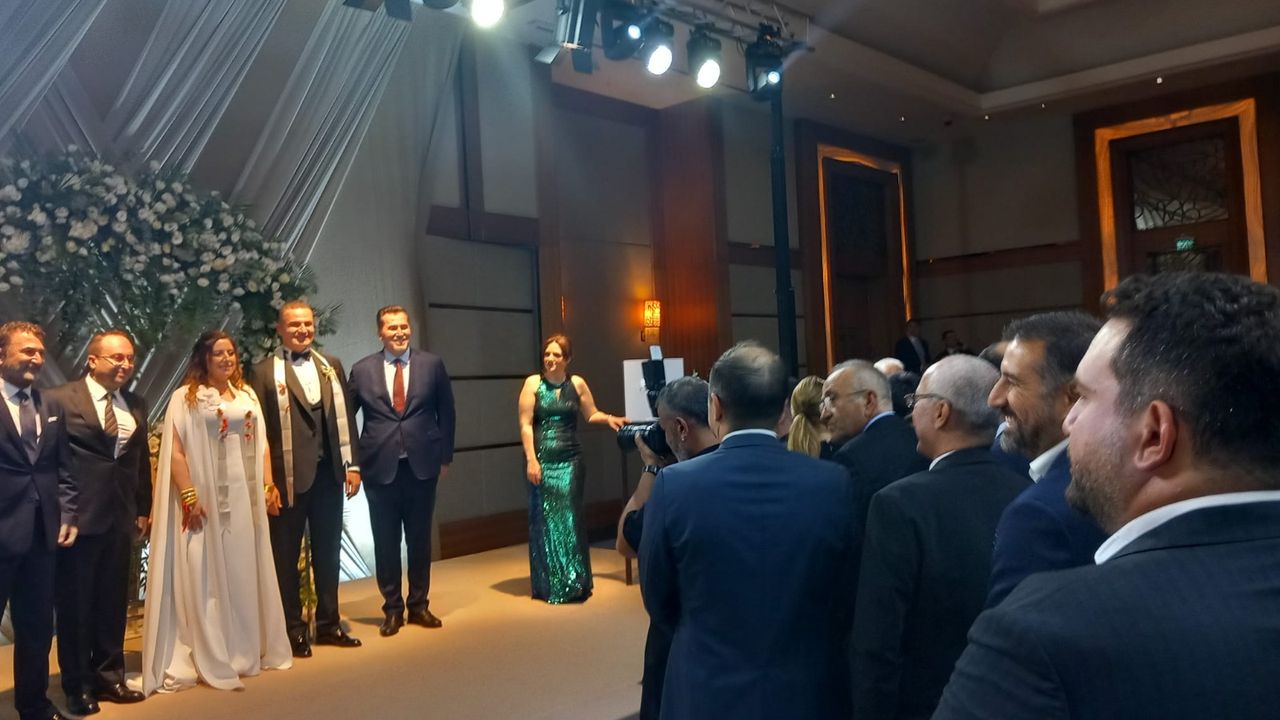
Kamu yönetiminde bazı olaylar vardır ki yalnızca kişilerin değil, kurumların itibarını da tartışmaya açar. BDDK Başkan Yardımcısı Mustafa Aydın’ın düğününe ilişkin ortaya atılan iddialar, tam da böyle bir olaydır. Mesele düğün yapılması veya takı takılması değildir. Asıl mesele, denetleyenle denetlenen arasındaki mesafenin ortadan kalkması ve kamu gücünün kişisel menfaat ilişkilerine konu olabileceği yönünde ciddi bir şüphe doğmasıdır.
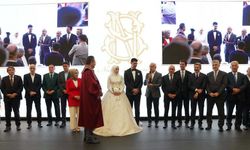
19 Eylül 2024 tarihinde İstanbul'daki beş yıldızlı bir otelde gerçekleştirilen düğünle ilgili basına yansıyan bilgiler son derece düşündürücüdür.
İddialara göre BDDK Başkan Yardımcısı Mustafa Aydın, kurumun denetimi altında bulunan banka ve özel finans kuruluşlarının yöneticilerine düğün davetiyesi göndermiştir. Banka genel müdürlerinin 150 bin ila 350 bin lira arasında takı bütçeleri belirlediği, düğündeki takı merasiminin saatlerce sürdüğü ileri sürülmüştür.
Burada üzerinde durulması gereken husus, takıların miktarından önce, takıyı verenlerle alan kişi arasındaki denetim ve otorite ilişkisidir.
Bir banka genel müdürü, kendisini denetleyen kamu kurumunun üst düzey yöneticisine yüz binlerce liralık hediye veriyorsa burada sıradan bir sosyal ilişkiden söz etmek oldukça güçleşir. Çünkü kamu yönetiminde yalnızca tarafsız olmak yetmez; tarafsızlığın tartışılmasına yol açabilecek ilişkilerden de uzak durmak gerekir.
Çıkar çatışması için mutlaka karşılık verilmesi gerekmez
Kamu Görevlileri Etik Davranış İlkeleri ile Başvuru Usul ve Esasları Hakkında Yönetmelik'in 13. maddesi, çıkar çatışmasını son derece geniş tanımlamıştır.
Buna göre kamu görevlisinin tarafsızlığını etkileyen veya etkiliyormuş gibi görünen menfaat ilişkileri dahi çıkar çatışması kapsamında değerlendirilmektedir.
Yani etik ihlalinin tartışılabilmesi için mutlaka bir bankaya ayrıcalık tanındığının, bir denetimin engellendiğinin veya karşılığında bir işlem yapıldığının kanıtlanması gerekmez.
Böyle bir ilişkinin kamu görevinin tarafsızlığı hakkında makul şüphe oluşturması bile etik açıdan ciddi bir inceleme nedenidir.
Yönetmeliğin 15. maddesi ise kamu görevlilerinin görevleriyle iş, hizmet veya menfaat ilişkisi bulunan kişilerden hediye almamasını temel ilke olarak benimsemiştir.
Dolayısıyla yüz binlerce liralık takıların düğün hediyesi olarak sunulması, bunların etik kurallar bakımından değerlendirilmesine engel değildir.
Hediyenin düğünde verilmesi, denetleyen ile denetlenen arasındaki çıkar çatışması ihtimalini ortadan kaldırmaz.
Bankaların da hesap vermesi gerekiyor
Olayın yalnızca Mustafa Aydın üzerinden değerlendirilmesi eksik olacaktır.
Burada banka genel müdürlerinin ve özel finans kuruluşu yöneticilerinin davranışları da sorgulanmalıdır.
Şu soruların cevaplandırılması gerekiyor:
-
Banka yöneticileri bu yüksek tutarlı takıları kendi şahsi imkânlarıyla mı, yoksa yönettikleri kuruluşların kaynaklarıyla mı karşılamıştır?
-
Takı tutarlarının belirlenmesinde yöneticilerin kişisel yakınlıkları mı, yoksa BDDK ile kurumsal ilişkileri mi etkili olmuştur?
-
Bu hediyeler banka yönetimlerinin bilgisi ve onayı kapsamında mı verilmiştir?
-
Hediyelerin herhangi bir denetim, izin veya idari kararla bağlantısı bulunup bulunmadığı araştırılmış mıdır?
Özellikle banka kaynaklarının kullanılmış olması ihtimali, olayın kurumsal yönetim ve hesap verebilirlik boyutunu daha da ağırlaştıracaktır.
Kamu Görevlileri Etik Kurulu ne yapacak?
Konunun Kamu Görevlileri Etik Kuruluna şikâyet edilmiş olması önemlidir. Ancak önemli olan yalnızca şikâyetin yapılması değil, iddiaların etkili, bağımsız ve tarafsız biçimde incelenmesidir.
Kurulun davetlileri, verilen hediyelerin tutarlarını ve kaynaklarını, taraflar arasındaki görev ilişkisini ve muhtemel çıkar çatışmasını birlikte değerlendirmesi gerekir.
İnceleme sonucunun ve varsa alınan kararların hukuken açıklanabilecek kapsamda kamuoyuyla paylaşılması da kurumsal güven açısından önem taşımaktadır. Çünkü etik kurallar yalnızca alt düzey kamu görevlileri için uygulanıyorsa orada gerçek anlamda bir etik yönetiminden söz edilemez.
Etik ilkelerin değeri, güçlü ve üst düzey kamu görevlileri hakkında da aynı kararlılıkla uygulanabilmesinde ortaya çıkar.
Kamu yönetiminde düğün davetiyesinin bile bir sınırı olmalı
Bu olaydan çıkarılması gereken en önemli ders, kamu görevlilerinin denetledikleri kişi ve kuruluşlarla ilişkilerinde açık ve uygulanabilir sınırların bulunması gerektiğidir.
Özellikle düzenleyici ve denetleyici kurumlarda görev yapan yöneticilerin, denetimleri altındaki kuruluşlardan yüksek değerli hediyeler kabul etmesini önleyecek kurallar tavizsiz uygulanmalıdır.
Düğün, nişan, sünnet veya benzeri özel günler üzerinden bu kuralların dolanılmasına izin verilmemelidir.
Kurumlar, yöneticilerin özel etkinliklerine denetlenen kuruluşların katılımı ve hediye verilmesi konusunda somut etik rehberler oluşturmalı; çıkar çatışması bildirimleri ve denetimleri etkinleştirilmelidir.
Son olarak bu mesele bir düğünün ötesinde, kamu yönetiminde etik sınırların nerede başlayıp nerede bittiği meselesidir.
Hiç kimsenin özel hayatı nedeniyle haksız ithamlarla karşılaşması kabul edilemez. Ancak kamu gücünü kullanan kişilerin özel ilişkilerinin, yürüttükleri kamu görevinin tarafsızlığına gölge düşürmemesi de zorunludur.
Denetleyen, denetlediği kişiden maddi menfaat kabul edebileceği bir ilişkiye girerse denetimin bağımsızlığına duyulan güven sarsılır.
Bu nedenle asıl sorgulanması gereken, düğünde kaç kişinin takı taktığı değil; kamu gücünün kişisel ilişkilerden yeterince korunup korunmadığıdır.
Unutulmamalıdır ki kamu görevi kişisel ilişkilerden kazanç sağlama imkânı değil, kamu adına üstlenilmiş bir emanettir.
Denetlenenlerin takı kuyruğuna girdiği bir düzende, kamuoyunun sorması gereken soru şudur: Denetleyenin tarafsızlığını kim denetleyecek?