
Türkiye'yi sarsan fon soruşturmasında her geçen gün yeni isimler ve yeni ilişkiler gündeme geliyor. Soruşturmanın en dikkat çekici yönlerinden biri de finans sektörünün üst düzey yöneticileriyle bazı şirketlerin yönetim kurullarında görev alan isimler arasındaki bağlantılar.
Bu çerçevede eski Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) Başkanı, halen Vakıf Katılım Genel Müdürü olan Mehmet Ali Akben ile oğlu Ahmet Emir Akben'in konumlarının da açıklığa kavuşturulması gerekiyor. Çünkü ortada yalnızca bir baba-oğul ilişkisi yok. Bir tarafta bankacılık sektörünü yıllarca denetlemiş bir kamu yöneticisi, diğer tarafta fon soruşturmasında adı geçen şirketlerle ticari ilişkileri bulunan bir holdingin bağımsız yönetim kurulu üyesi ve denetim komitesi başkanı var.
Bu tablo tek başına hukuka aykırılık veya suç anlamına gelmez. Ancak cevaplandırılması gereken ciddi sorular bulunduğu da açıktır.
Mehmet Ali Akben'in BDDK Başkanlığı döneminde neler yaşandı?
Mehmet Ali Akben, 2015-2023 yılları arasında BDDK Başkanlığı yaptı. Fon soruşturması kapsamında tutuklanan eski Türkiye Sigorta ve Türkiye Hayat Emeklilik Genel Müdürü Taha Çakmak da bir dönem Akben'in başkan yardımcısıydı.
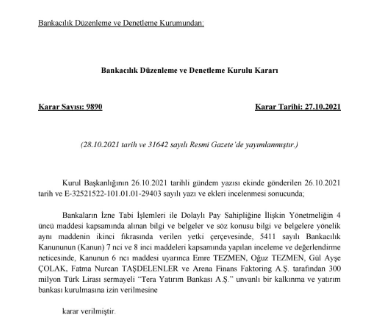
Daha dikkat çekici olan ise Tera Yatırım Bankası'nın kuruluş ve faaliyet izinlerinin Akben'in BDDK Başkanlığı döneminde verilmiş olmasıdır.
BDDK, 27 Ekim 2021 tarihinde Tera Yatırım Bankası'nın kuruluşuna, 7 Nisan 2023 tarihinde ise faaliyete geçmesine izin verdi.
Elbette bankacılık faaliyet izni verilmesi tek başına şüpheli bir işlem değildir. Kaldı ki bu izinler BDDK Kurulunun kararlarıyla verilmektedir. Ancak soruşturmanın kapsamı dikkate alındığında söz konusu izin süreçlerinin usulüne uygun yürütülüp yürütülmediğinin incelenmesi de önemlidir.
Burada cevaplandırılması gereken soru şudur: Tera Yatırım Bankası'na verilen izinlerde mevzuatın öngördüğü bütün koşullar eksiksiz olarak yerine getirilmiş midir?
Akben, 24 Ekim 2026 tarihinde yaptığı açıklamada izinlerin mevzuata uygun verildiğini, BDDK Başkanlığı görevinin 15 Mayıs 2023'te sona erdiğini ve iddialara konu olayların 2025 yılında yaşandığını belirterek kendisiyle bu olaylar arasında bağlantı kurulmasını reddetti.
Bu açıklama elbette dikkate alınmalıdır. Ancak geçmişte verilen izinlerin hukuka uygunluğuyla sonradan meydana gelen olaylara ilişkin sorumluluk birbirinden ayrı konulardır. Birincisinin incelenmesi, ikincisinde kendiliğinden sorumluluk bulunduğu anlamına gelmez.
Oğul Ahmet Emir Akben'in sorumluluğu tartışılmalıdır
Asıl üzerinde durulması gereken hususlardan biri Ahmet Emir Akben'in Graintürk Holding'deki görevidir.
Kamuoyu Aydınlatma Platformu (KAP) kayıtlarına göre Ahmet Emir Akben, 25 Ekim 2022 tarihinden itibaren Graintürk'te bağımsız yönetim kurulu üyesidir.
Üstelik yalnızca sıradan bir yönetim kurulu üyesi değildir.
Şirketin Denetim Komitesi Başkanı ve Riskin Erken Saptanması Komitesi Başkanıdır.
Bu iki görev son derece önemlidir.
6102 sayılı Türk Ticaret Kanunu'nun 369'uncu maddesi, yönetim kurulu üyelerinin görevlerini tedbirli bir yöneticinin özeniyle yerine getirmelerini ve şirket menfaatlerini dürüstlük kuralları çerçevesinde gözetmelerini zorunlu kılmaktadır.
Aynı Kanun'un 375'inci maddesi finansal denetim düzeninin kurulmasını ve yöneticilerin üst gözetimini yönetim kurulunun devredilemez görevleri arasında saymaktadır. 378'inci madde ise risklerin erken belirlenmesine yönelik sistemi düzenlemektedir.
Dolayısıyla bir şirketin denetim ve risk komitelerine başkanlık etmek yalnızca unvan taşımak değildir. Bu görevler şirketin faaliyetlerinin, finansal işlemlerinin ve karşı karşıya bulunduğu risklerin gözetilmesi bakımından ciddi sorumluluklar doğurur.
Denetim komitesi başkanlığının anlamı, yalnızca işler yolunda giderken toplantılara katılmak değil, riskli işlemleri zamanında sorgulayabilmektir.
Buradan hareketle Ahmet Emir Akben'in, kendi görev alanına giren işlemler bakımından hangi denetim ve gözetim faaliyetlerini yürüttüğünün açıklığa kavuşturulması gerekiyor.
Graintürk ile Tera arasındaki ilişki nasıl gelişti?
KAP kayıtlarına göre Graintürk Holding'in bağlı ortaklığı Özova Tarım ile Tera Grubu arasında 2025 yılında iş birliği görüşmeleri yürütüldü.
1 Ekim 2025 tarihinde Özova Tarım ile Tera Yatırım Holding arasında bir sermaye iştirak sözleşmesi imzalandı. Sözleşmeye göre Tera Yatırım Holding'in Özova Tarım'a 15 milyon dolar sermaye koyarak şirketin yüzde 10'una ortak olması öngörülüyordu. Ancak 3 Şubat 2026 tarihinde yapılan KAP açıklamasıyla söz konusu yatırım sürecinin karşılıklı anlaşmayla sona erdirildiği duyuruldu.
İşte bu noktada önemli sorular ortaya çıkıyor.
Ahmet Emir Akben, denetim ve risk komitelerinin başkanı olarak bu anlaşmanın hazırlık, değerlendirme ve sona erdirilme süreçlerinde hangi bilgileri aldı?
İşlemin finansal ve hukuki riskleri hakkında herhangi bir değerlendirme yapıldı mı?
Komiteler tarafından yönetim kuruluna sunulan raporlarda bu ticari ilişkiye yer verildi mi?
İşlemin tarafları arasında olası çıkar çatışmaları araştırıldı mı?
Anlaşmanın sona erdirilmesinin gerekçeleri ve şirket üzerindeki etkileri yeterince değerlendirildi mi?
Bu soruların cevapları, yönetim kurulu kararları, komite raporları ve ilgili belgeler incelenerek ortaya konulabilir.
Elbette bir şirketin Tera Grubu ile ticari anlaşma yapması, o şirketin veya yöneticilerinin fon soruşturmasındaki hukuka aykırı işlemlere katıldığı anlamına gelmez. Ancak fon soruşturması nedeniyle tartışılan ticari ilişkilerin, ilgili şirketlerin denetim mekanizmaları tarafından nasıl ele alındığının araştırılması kamu yararı bakımından gereklidir.
Baba Akben'in açıklaması bütün soruları cevaplıyor mu?
Mehmet Ali Akben, yaptığı açıklamada kendisinin ve aile fertlerinin soruşturma konusu fonlarda veya bunlarla ilişkili hisselerde doğrudan ya da dolaylı işlem yapmadığını, hiçbir menfaat elde etmediğini belirtti.
Oğlunun Graintürk'teki görevinin Tera Yatırım Bankası'nın faaliyet izninden önce başladığını, 2025 yılındaki Özova-Tera anlaşmasıyla da kendisinin ve oğlunun ilgisi bulunmadığını savundu.
Bunlar ciddi açıklamalardır ve ilgili kayıtlarla değerlendirilmelidir. Ancak burada iki ayrı sorumluluğu birbirinden ayırmak gerekiyor.
Mehmet Ali Akben bakımından mesele, BDDK Başkanlığı dönemindeki işlemlerinin hukuka uygunluğu ve kendisine yöneltilen menfaat ilişkisi iddialarının somut delillerle araştırılmasıdır.
Ahmet Emir Akben bakımından mesele ise, Graintürk'ün bağımsız yönetim kurulu üyesi ve komite başkanı olarak kanundan ve şirket içi düzenlemelerden kaynaklanan gözetim yükümlülüklerini gereği gibi yerine getirip getirmediğidir.
Bir kişinin fon alım satımı yapmamış olması önemli bir husustur. Ancak bu, şirket yönetimindeki görevlerinden doğabilecek bütün sorumlulukların da kendiliğinden ortadan kalktığı anlamına gelmez.
Aynı şekilde bir kişinin geçmişte BDDK Başkanı olması veya bir şirket yöneticisinin babası olması da tek başına sorumluluk doğurmaz. Sorumluluk soyadından değil, somut eylemden, görevden, yetkiden ve varsa yükümlülük ihlalinden doğar.
Asıl ihtiyaç kapsamlı ve tarafsız bir inceleme
Fon soruşturmasında yalnızca para kazandığı veya haksız menfaat sağladığı iddia edilen kişilerin değil, somut bulguların gerektirdiği ölçüde denetim ve yönetim sorumluluğu bulunanların da işlemleri incelenmelidir.
Bu kapsamda BDDK'nın geçmiş izin süreçleri, Graintürk'ün yönetim kurulu ve komite kararları, Özova-Tera arasındaki sözleşme, ilgili finansal hareketler ve olası çıkar çatışmaları birbirinden ayrılarak değerlendirilmelidir.
İnceleme sonucunda herhangi bir hukuka aykırılık bulunmadığı ortaya çıkarsa bu da açıkça duyurulmalıdır. Aksi yönde delil elde edilirse sorumlular hakkında gerekli hukuki işlemler yapılmalıdır.
Unutulmamalıdır ki kamu yönetiminde ve şirketler hukukunda hesap verebilirlik, herkesin peşinen suçlu kabul edilmesi değildir. Hesap verebilirlik, yetki kullanan kişinin yaptığı işlemleri ve yerine getirdiği denetim görevlerini gerektiğinde açıklayabilmesidir.
Sonuç olarak Mehmet Ali Akben ile Ahmet Emir Akben'in sorumluluklarının araştırılmasını istemek, onları suçlu ilan etmek değildir. Ancak yıllarca bankacılık sektörünün denetiminden sorumlu olmuş bir kamu yöneticisiyle, finansal ilişkileri tartışılan bir şirketin denetim ve risk komitelerine başkanlık eden oğlunun görevlerini değerlendirmeden geçmek de doğru olmaz. Çünkü mesele yalnızca kimin ne kadar para kazandığı değildir.
Asıl mesele, kimin hangi yetkiyi kullandığı, hangi riski gördüğü, hangi denetimi yaptığı ve sorumluluğunu yerine getirip getirmediğidir. Belki de bütün bu tartışmanın en önemli sorusu şudur: Denetlemekle görevli olanlar, gerçekten denetlediler mi?