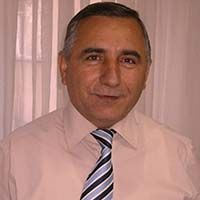
Kiler Holding hisselerinde yaşanan olağanüstü yükseliş ve ardından gelen sert düşüş, sermaye piyasalarının denetimini yeniden tartışmaya açtı. Ancak üzerinde durulması gereken bir başka önemli konu ise Türkiye Büyük Millet Meclisi Başkanlığı, Millî Savunma Bakanlığı ve Millî Eğitim Bakanlığı yapmış İsmet Yılmaz'ın, tartışmaların merkezindeki şirketin bağımsız yönetim kurulu üyesi olması. Üstelik Yılmaz, şirketin Riskin Erken Saptanması Komitesi Başkanı olarak da kayıtlarda yer alıyor.
Burada sorulması gereken soru oldukça açık: Bir şirkette riskleri önceden tespit etmekle görevli komitenin başında bulunan kişi, böylesine olağanüstü gelişmeler karşısında hangi uyarıları yapmış, hangi tedbirleri önermiştir?
Elbette bir şirketin hisse fiyatının düşmesinden hareketle yönetim kurulu üyelerinin suç işlediği söylenemez. Ancak sermaye piyasalarında böylesine büyük dalgalanmalar yaşanırken şirket yönetiminin, risk yönetimi ve yatırımcıların bilgilendirilmesi konusunda nasıl hareket ettiğini sorgulamak da son derece doğaldır.
Kiler Holding'de neler yaşandı?
Borsa İstanbul'da işlem gören Kiler Holding hisseleri, 2026 yılı içerisinde dikkat çekici fiyat hareketlerine sahne oldu.
Basında yer alan verilere göre şirket hisseleri, 4 Şubat 2026 tarihinde 689,50 TL seviyesine kadar yükseldi. Ardından sert bir düşüş süreci başladı ve hisseler eylül ayının sonunda 10 TL seviyelerine kadar geriledi.
Bu iki fiyat arasında şirketin gerçekleştirdiği yüzde 80 oranındaki bedelsiz sermaye artırımı bulunduğundan, fiyatların doğrudan karşılaştırılması gerçek yatırımcı kaybını tek başına göstermez. Bunun için sermaye hareketlerine göre düzeltilmiş fiyatların ve piyasa değerinin esas alınması gerekir. Ancak sermaye düzeltmeleri dikkate alınsa bile şirketin piyasa değerinde çok ciddi bir gerileme yaşandığı yönündeki tartışmalar ortadadır.
İyi Parti Milletvekili Gökhan Günaydın, 23 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamalarında, holdingin piyasa değerinin bir dönem yaklaşık 1,1 trilyon TL'ye yükseldiğini, ardından yaklaşık 30 milyar TL seviyesine gerilediğini ileri sürdü.
Bu rakamların tarih ve sermaye yapısı esas alınarak ayrıca doğrulanması gerekmekte ise de şirketin 2026 yılının ilk altı ayına ilişkin konsolide finansal tablolarında yaklaşık 1,7 milyar TL net dönem zararı açıklanmıştır. Bu sonuç da hisse hareketlerinin yanında şirketin finansal performansının dikkatle incelenmesini gerektirmektedir.
Asıl mesele, bir hissenin yükselmesi veya düşmesi değil; olağanüstü fiyat hareketlerinin nasıl gerçekleştiğinin ve yatırımcıların yeterince korunup korunmadığının açıklığa kavuşturulmasıdır.
Sermaye Piyasası Kurulu, Borsa İstanbul ve ilgili denetim kurumları bu tür durumlarda yalnızca fiyat hareketlerine değil, işlemlerin arkasındaki hesaplara, fonlara, işlem yoğunlaşmalarına ve olası piyasa bozucu faaliyetlere de bakmalıdır.
İsmet Yılmaz'ın şirket yönetimindeki konumu
Şimdi gelelim meselenin dikkat çekici kısmına. İsmet Yılmaz, Türkiye'de çok önemli kamu görevleri üstlenmiş bir isimdir.
Millî Savunma Bakanlığı yaptı. Millî Eğitim Bakanlığı yaptı. TBMM Başkanlığı makamında bulundu. Milletvekilliği ve üst düzey kamu yöneticiliği görevleri yürüttü.
Bugün ise Kiler Holding'in bağımsız yönetim kurulu üyeleri arasında bulunmaktadır.
Şirketin KAP kayıtlarına göre İsmet Yılmaz, 2 Temmuz 2025 tarihinde yönetim kuruluna seçilmiş, 2026 yılında da yeniden görevlendirilmiştir. Ancak burada üzerinde özellikle durulması gereken husus, yalnızca yönetim kurulu üyeliği değildir.
KAP'ın kurumsal yönetim kayıtlarında İsmet Yılmaz, Riskin Erken Saptanması Komitesi Başkanı ve Denetim Komitesi Üyesi olarak gösterilmektedir. İşte bu görevler, konunun önemini artırmaktadır. Çünkü bağımsız yönetim kurulu üyeliği, yalnızca şirketin prestijine katkı sağlamak amacıyla üstlenilen bir unvan değildir. Şirket faaliyetlerinin gözetilmesini, gerekli durumlarda yönetimin sorgulanmasını ve pay sahiplerinin menfaatlerinin korunmasını gerektiren ciddi bir sorumluluktur.
Riskin Erken Saptanması Komitesi Başkanlığı ise çok daha özel görevler içermektedir.
İsmet Yılmaz'ın, riskleri zamanında görmesi gerekirdi
6102 sayılı Türk Ticaret Kanunu'nun 378'inci maddesi son derece önemlidir. Bu maddeye göre borsada işlem gören şirketlerde, şirketin varlığını, gelişmesini ve devamını tehlikeye düşürebilecek risklerin erken tespiti için bir komite kurulması zorunludur.
Üstelik komitenin yönetim kuruluna iki ayda bir rapor sunması, varsa tehlikeleri belirtmesi ve çözüm önerilerini ortaya koyması öngörülmüştür. Dolayısıyla Kiler Holding açısından şu soruların açıklığa kavuşturulması gerekmektedir:
Birincisi: İsmet Yılmaz'ın başkanlığını yaptığı komite, 2025 ve 2026 yıllarında hangi riskleri tespit etti?
İkincisi: Şirketin piyasa değerinde yaşanan olağanüstü değişimler, finansal durum, likidite, yatırımcı güveni ve itibar riski açısından değerlendirmeye alındı mı?
Üçüncüsü: Yönetim kuruluna sunulan iki aylık risk raporlarında hangi uyarılar yapıldı ve yönetim kurulu bu uyarılar üzerine hangi kararları aldı?
Dördüncüsü: Sert fiyat hareketleri sırasında şirketin kamuoyunu ve küçük yatırımcıları yeterince bilgilendirip bilgilendirmediği denetlendi mi?
Beşincisi: Denetim Komitesi, şirketin finansal raporları ve iç kontrol mekanizmaları hakkında hangi değerlendirmelerde bulundu?
Bu soruların cevapları önemlidir. Çünkü risk komitesinin görevi, borsadaki hisse fiyatını belirlemek veya bütün fiyat hareketlerini önlemek değildir. Buna karşılık şirketin finansal istikrarını, itibarını ve faaliyetlerinin devamlılığını etkileyebilecek riskleri değerlendirmek, bunlarla ilgili yönetim kurulunu uyarmak görevinin özünü oluşturmaktadır.
Bir komitenin başarısı, risk ortaya çıktıktan sonra yapılan açıklamalarla değil, riskleri önceden tespit etmek için yürüttüğü çalışmalarla ölçülür.
Burada İsmet Yılmaz'ın kendisine yöneltilmiş kesinleşmiş bir hukuka aykırılık tespiti bulunduğunu söylemiyoruz. Ancak üstlenilen görevin gereklerinin nasıl yerine getirildiğinin açıklanmasını beklemek, kurumsal yönetimin doğal sonucudur.
Kiler Holding'in açıklaması ne söylüyor?
Kiler Holding, 23 Ekim 2026 tarihinde kamuoyuna yaptığı ve KAP'ta duyurduğu açıklamada, şirket ve hissedarları hakkındaki iddiaları reddetti.
Şirket, hisselerdeki yükseliş ve düşüş dönemlerinde ortaklar tarafından alım satım yapılarak menfaat sağlanmadığını savundu. Bu durumun Merkezi Kayıt Kuruluşu kayıtları üzerinden doğrulanabileceğini belirtti.
Ayrıca geçmişte kamu görevlerinde bulunmuş kişilerin yönetim kurulunda yer almasının, hisse fiyatlarındaki hareketlerin bu kişilerle ilişkilendirilmesi için gerekçe oluşturamayacağını ifade etti.
Bu açıklamalar elbette değerlendirilmelidir.
Şirketin ortaklarının veya yöneticilerinin hukuka aykırı bir işlem gerçekleştirdiği, yalnızca fiyat hareketlerinden hareketle ileri sürülemez. Ancak şirket ortaklarının hisse alıp satmadıklarını açıklamaları ile şirketin risk yönetimi ve kurumsal denetim mekanizmalarının etkinliğini ortaya koymaları farklı konulardır.
Kamuoyunun ihtiyaç duyduğu şey yalnızca iddiaların reddedilmesi değil, şirketin kurumsal yönetim mekanizmalarının nasıl işlediğinin de anlaşılmasıdır.
Nitekim şirket, 30 Eylül 2026 tarihli yönetim kurulu kararıyla 600 milyon TL tutarında bir pay geri alım programı başlattı. Ekim ayında bağlı ortaklığı üzerinden de 180 milyon TL'ye kadar ek geri alım programı duyuruldu.
Bu kararların hangi risk değerlendirmeleri ve finansal analizler ışığında alındığı, şirketin kaynaklarının ne ölçüde kullanıldığı ve yatırımcı güveni üzerindeki etkilerinin nasıl değerlendirildiği de açıklığa kavuşturulmaya değer konulardır.
Eski kamu yöneticilerinin şirket yönetimlerinde bulunması ne anlama geliyor?
Burada daha genel bir meseleyi de tartışmak gerekiyor.
Türkiye'de bakanlık, Meclis Başkanlığı, milletvekilliği, üst düzey bürokratik görevler veya önemli kamu kurumlarında yöneticilik yapmış kişilerin özel şirketlerin yönetim kurullarında görev almaları zaman zaman kamuoyunun gündemine gelmektedir.
Eski kamu görevlilerinin özel sektörde çalışmalarını kategorik olarak yanlış görmek mümkün değildir. Hukuken gerekli şartları taşımaları hâlinde bu görevleri üstlenebilirler. Ancak özellikle halka açık şirketlerde, bu kişilerin yönetim kuruluna hangi mesleki birikimleri nedeniyle seçildikleri ve yönetime ne tür katkılar sağladıkları önem taşımaktadır.
İsmet Yılmaz'ın hukuk eğitimi, kamu yönetimi tecrübesi ve önceki yöneticilik görevleri dikkate alındığında, şirketin denetim ve risk yönetimi süreçlerine katkıda bulunabilecek birikime sahip olduğu açıktır.
Bu nedenle kendisinden beklenen de yalnızca yönetim kurulu toplantılarına katılması değil, sahip olduğu tecrübeyi bağımsız ve etkin biçimde kullanmasıdır.
Bağımsız yönetim kurulu üyeliği, şirket yönetiminin her kararını onaylamak değil; gerektiğinde yönetimi sorgulayabilmek, görüş ayrılıklarını ortaya koyabilmek ve şirket menfaatlerini gözetebilmektir.
Bununla birlikte geçmişte siyasi görev üstlenmiş olmak, tek başına bağımsızlık şartlarının ihlal edildiğini veya bir çıkar çatışması bulunduğunu kanıtlamaz. Bu değerlendirme somut ilişkiler, mevzuattaki bağımsızlık ölçütleri ve ilgili işlemler üzerinden yapılmalıdır.
Peki, sorumluluk nasıl belirlenmelidir?
Türk Ticaret Kanunu'nun 369'uncu maddesi, yönetim kurulu üyelerine özen ve bağlılık yükümlülüğü getirmiştir. 553'üncü madde ise yönetim kurulu üyelerinin kanundan ve esas sözleşmeden doğan yükümlülüklerini kusurlarıyla ihlal etmeleri ve bu nedenle zarar doğması hâlinde hukuki sorumluluğu düzenlemektedir.
Bu hükümler bütün yönetim kurulu üyeleri açısından önemlidir. Ancak yalnızca bir kişinin yönetim kurulunda bulunmasından, bütün şirket işlemlerinden kişisel olarak sorumlu olduğu sonucu çıkarılamaz.
Görevin kapsamı, bilgi ve karar alma imkânları, kusur, zarar ve illiyet bağı somut olarak incelenmelidir.
İsmet Yılmaz açısından da doğru yaklaşım budur.
Örneğin, şirketin 2020 yılında Halkbank'a sattığını, 2023 yılında ise geri aldığını açıkladığı Sapphire AVM ve Seyir Terası işlemlerinin, Yılmaz'ın 2025 yılındaki yönetim kurulu üyeliğinden önce gerçekleştiği unutulmamalıdır.
Bu işlemlerden kendisine doğrudan sorumluluk yüklenebilmesi için ayrıca somut bir hukuki dayanak gerekir.
Buna karşılık yönetim kuruluna katıldığı tarihten sonraki risk gözetimi ve denetim faaliyetleri, üstlendiği görevler çerçevesinde değerlendirilebilir.
SPK ve şirket yönetimi ne yapmalıdır?
Kiler Holding hakkında gündeme gelen tartışmaların sağlıklı biçimde sonuçlandırılması için birkaç hususun açıklığa kavuşturulması gerekiyor.
Öncelikle SPK, hisse fiyatlarındaki olağanüstü hareketlerin arkasında piyasa bozucu işlem bulunup bulunmadığını, ilgili fon ve hesap hareketlerini inceleyerek tespit etmelidir.
Şirket ise risk komitesinin çalışma sıklığı, değerlendirmeleri, yönetim kuruluna yaptığı bildirimler ve alınan önlemler hakkında mevzuatın izin verdiği ölçüde daha ayrıntılı bilgi vermelidir.
Bağımsız yönetim kurulu üyelerinin toplantılara katılımı, komite çalışmalarına katkıları ve önemli yönetim kararlarına ilişkin görüşleri de kurumsal yönetim ilkeleri çerçevesinde değerlendirilmelidir.
Bütün bu süreçlerde temel hedef, herhangi bir kişiyi delilsiz suçlamak değil; yatırımcıların korunmasını, sermaye piyasalarında güveni ve şirket yönetiminde hesap verebilirliği sağlamaktır.
İsmet Yılmaz'ın cevaplaması gereken sorular var!
Kiler Holding'de yaşanan gelişmelerin bütün boyutları henüz açıklığa kavuşmuş değildir.
Ancak kamuoyuna yansıyan fiyat hareketleri, finansal sonuçlar ve şirket açıklamaları, önemli kurumsal yönetim sorularını gündeme getirmektedir.
İsmet Yılmaz'ın bu tartışmadaki konumu da buradan kaynaklanmaktadır. Çünkü kendisi yalnızca geçmişte TBMM Başkanlığı ve bakanlık görevleri üstlenmiş bir isim değildir. Aynı zamanda sermaye piyasalarında işlem gören bir şirketin bağımsız yönetim kurulu üyesidir ve KAP kayıtlarında risklerin erken tespitinden sorumlu komitenin başkanı olarak yer almaktadır.
Bu nedenle kendisine yöneltilmesi gereken soru, şirket hisselerinin neden düştüğünden ibaret değildir.
Sayın İsmet Yılmaz, başkanlığını yaptığınız komite hangi riskleri tespit etti, yönetim kuruluna hangi uyarılarda bulundu ve bu uyarılar doğrultusunda hangi önlemler alındı?
Bu sorulara verilecek somut cevaplar hem şirket yönetimine hem yatırımcılara hem de kamuoyuna ışık tutacaktır.
Unutulmamalıdır ki bağımsız yönetim kurulu üyeliğinin gerçek değeri, kişinin geçmişte taşıdığı unvanlarla değil, bugün üstlendiği görevi nasıl yerine getirdiğiyle ortaya çıkar.
Makamlar ve unvanlar geçmişte kalabilir. Ancak üstlenilen her yeni görev, beraberinde yeni sorumluluklar getirir.
Ve kurumsal yönetimde asıl mesele, kimin yönetim kurulunda oturduğu değil, o masada şirketin ve yatırımcıların menfaatleri için ne yaptığıdır.
Son olarak sayın Yılmaz şuan Cumhurbaşkanlığı Yüksek İstişare Kurulu üyesi olup Kurul Üyeliğinden dolayı da Cumhurbaşkanlığı yıpranacaktır. Bizim önerimiz bu kuruldan affını istemesinin daha uygun olacağıdır.