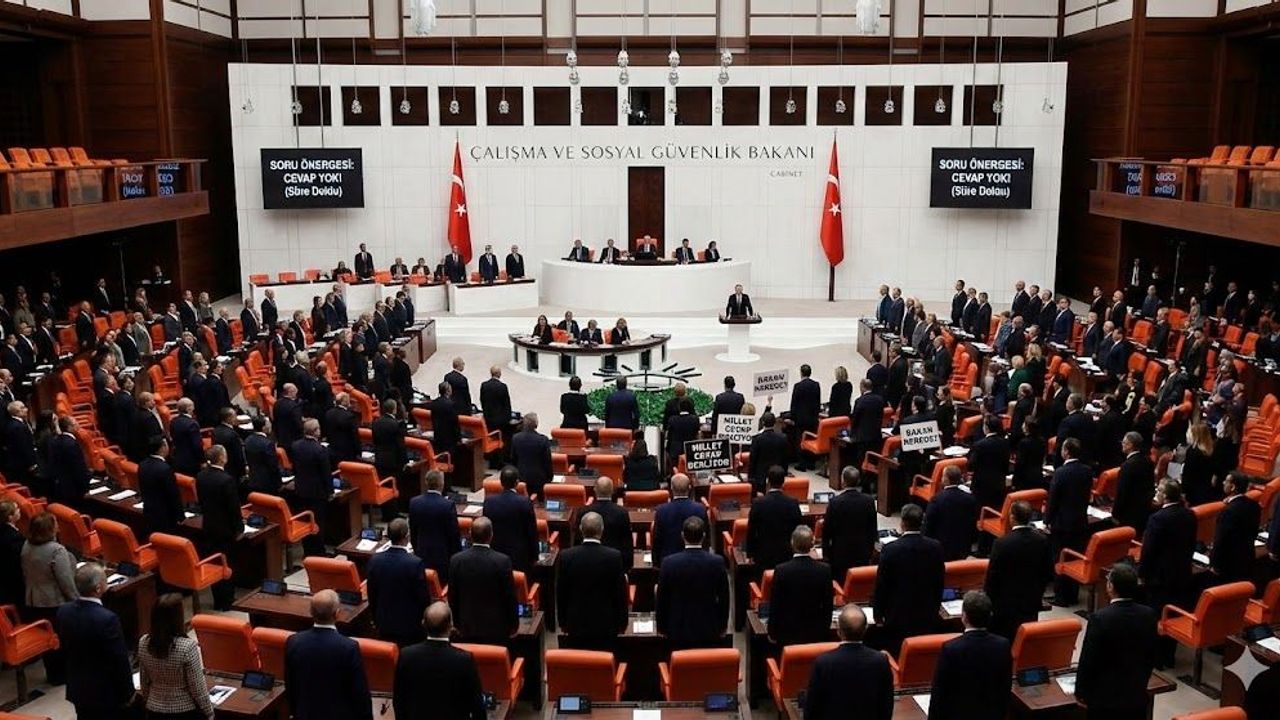
TBMM Plan ve Bütçe Komisyonunun 14 Ekim 2026 tarihli toplantısında yapılan açıklamalar, fon soruşturmasının yalnızca finans piyasalarını değil, kamu yönetiminin denetim ve hesap verebilirlik anlayışını da ilgilendirdiğini ortaya koydu.
131 yatırım fonunun tasfiyesi, yaklaşık 455 bin yatırımcının durumu ve yüz milyarlarca liralık fon varlığı konuşulurken İYİ Parti Samsun Milletvekili Erhan Usta ile ilgili kurumların yöneticileri arasında dikkat çekici diyaloglar yaşandı.
Toplantının belki de en çarpıcı sözünü Erhan Usta söyledi: "Herkes işi mükemmel yapmış fakat mükemmel de bir vurgun olmuş, ben anlamadım."
Gerçekten de tutanaklar incelendiğinde ilginç bir tablo ortaya çıkıyor.
SPK gerekli düzenlemeleri yaptığını, TAKASBANK kendisine iletilen bildirimlere göre hareket ettiğini, Borsa İstanbul uyarılarını ilgili kurumlara gönderdiğini, BDDK izin süreçlerini mevzuata uygun yürüttüğünü, MASAK ise bütün para transferlerini önceden denetlemesinin hukuken mümkün olmadığını anlatıyor.
Peki, bütün kurumlar görevlerini gerektiği gibi yerine getirmişse bu ölçekte bir kriz nasıl ortaya çıktı?
Herhalde asıl cevaplanması gereken soru budur.
SPK'nin açıklamaları ve geciken müdahale tartışması
Erhan Usta'nın üzerinde durduğu konulardan biri, olağan dışı fon hareketlerine karşı alınan tedbirlerin zamanlamasıydı.
Usta, ilgili fonların toplam büyüklüğünün 297 milyar liradan 822 milyar liraya yükseldiğini belirterek, düzenlemeler hazırlanırken geçen sürenin maliyetini sorguladı.
Burada önemli bir ayrım yapmak gerekiyor: 822 milyar lira, toplantıda sözü edilen fon büyüklüğüdür; tamamının gerçekleşmiş yatırımcı zararı olduğu anlamına gelmez. Ancak bu büyüklükteki varlıkları ilgilendiren riskler karşısında müdahalenin zamanlaması elbette önemlidir.
SPK İkinci Başkanı Ahmet Aksu, fon rehberi çalışmalarının farklı kurumların görüşleri alınarak yürütüldüğünü, yoğun mesai yapıldığını, denetimler gerçekleştirildiğini ve idari yaptırımlar uygulandığını anlattı.
Aksu ayrıca, sorumlulukların ve muhtemel aksaklıkların Devlet Denetleme Kurulunun incelemeleri sonucunda açıklığa kavuşacağını belirtti.
Bu açıklamalar dikkate değerdir. Ancak burada sorulması gereken soru, kurum çalışanlarının kaç saat çalıştığı değil, yapılan çalışmaların riskleri önlemekte ne ölçüde etkili olduğudur.
Kamu yönetiminde başarı, harcanan mesaiyle değil, görev ve yetkilerin zamanında, doğru ve etkili kullanılmasıyla ölçülmelidir.
TAKASBANK ile SPK arasındaki açıklamalar neden önemli?
Komisyon toplantısının en dikkat çekici bölümlerinden biri, Tera Portföy Birinci Serbest Fon'un TEFAS sistemine alınması hakkında yaşanan tartışmaydı.
Erhan Usta, fonun gerekli SPK onayı olmaksızın 7 Temmuz 2025 tarihinde TEFAS'a alındığını, bu işlem nedeniyle 17 Haziran 2026 tarihli SPK bülteninde idari para cezası uygulandığını anlattı.
Ayrıca yatırımcı sayısının 161'den yaklaşık 111 bine, fon büyüklüğünün de 268 milyar liraya ulaştığını belirterek denetim sürecini sorguladı.
TAKASBANK Genel Müdürü Yunus Arıncı ise farklı bir açıklama yaptı.
Arıncı, işlemin KAP'ta yayımlanan bildirime dayanılarak gerçekleştirildiğini, SPK'nin 1 Ağustos 2025 tarihinde kendilerini uyarması üzerine fonun alış işlemlerinin durdurulduğunu, 6 Ağustos 2025 tarihinde ise SPK onayıyla yeniden açıldığını ifade etti.
Bu cevap, tartışmayı bitirmek yerine yeni sorular doğuruyor.

Bir kurum tarafından verilen onayın gerçekten mevcut olup olmadığı, işlem gerçekleştirilmeden önce neden doğrudan teyit edilmedi?
Hatalı işlem Ağustos 2025'te tespit edilmişse sonraki süreçte hangi denetimler yapıldı? Haziran 2026'da uygulanan yaptırıma kadar geçen dönemde risklerin büyümesini önlemek için hangi tedbirler alındı?
Bu soruların cevapları, kişisel suçlama yapmak için değil, denetim zincirinin hangi halkasında aksama yaşandığını ortaya çıkarmak için gereklidir.
MASAK'ın cevabı, denetim sisteminin sınırlarını gösterdi
Komisyonda MASAK Başkanı Hasan Kaymak'ın açıklamaları da dikkat çekiciydi.
Kaymak, bankalar ve diğer yükümlü kuruluşlar tarafından gerçekleştirilen bütün finansal işlemlerin önceden MASAK onayına sunulmadığını, sistemin şüpheli işlem bildirimleri ve risk esaslı denetime dayandığını belirtti.
Erhan Usta'nın, paranın transfer edildikten sonra mı öğrenildiğine yönelik sorusuna da mevcut sistemin işleyişini anlatarak cevap verdi.
Elbette MASAK'ın bütün para transferlerini tek tek önceden onaylaması beklenemez. Böyle bir sistemin hukuki ve ekonomik sakıncaları olacağı açıktır. Ancak burada asıl mesele, şüpheli işlem bildirim sisteminin yeterince etkili olup olmadığıdır.
Olağan dışı işlemleri ilk aşamada fark etmesi gereken bankalar, aracı kurumlar ve diğer yükümlüler görevlerini yerine getirmiş midir? Getirmemişlerse hangi denetimler ve yaptırımlar uygulanmıştır?
Bir kurumun hukuken her işlemi önceden görememesi başka, mevcut denetim ve analiz yetkilerini yeterince kullanıp kullanmadığı başka bir meseledir.
Bu ayrım yapılmadan sorumlulukların doğru belirlenmesi mümkün değildir.
BDDK'nın açıklamaları da tartışmayı bitirmedi
BDDK Başkanı Şahap Kavcıoğlu ise finansal kuruluşlara verilen izinlerin ilgili kurumların görüşleri alınarak ve mevzuat çerçevesinde değerlendirildiğini belirtti.
Ayrıca ilgili bankaların sektör içindeki payının sınırlı olduğunu ve yapılan stres testlerinin bankacılık sistemine yönelik önemli bir olumsuzluğa işaret etmediğini ifade etti.
Erhan Usta ise özellikle son yıllarda verilen kuruluş ve faaliyet izinlerinin, o dönemde kamuoyuna yansıyan iddialar ve mevcut riskler bakımından yeniden incelenmesi gerektiğini savundu.
Burada da iki farklı mesele birbirinden ayrılmalıdır.
Bir kuruluşun bankacılık sektöründeki payının küçük olması, finansal istikrar bakımından riskin sınırlı olduğuna işaret edebilir. Ancak bu durum, kuruluşa verilen izinlerin ve idari kararların her yönüyle yerinde olduğunu tek başına kanıtlamaz.
Finansal sistemin ayakta kalması ile kamu yönetimindeki bütün kararların doğru olması aynı şey değildir.
Mağduriyet giderilirken adalet de korunmalı
Erhan Usta'nın konuşmalarında yalnızca denetim eleştirileri yoktu. Tasfiye kanununun içeriğine ilişkin önemli öneriler de bulunuyordu. Bunlardan ilki, küçük yatırımcı korunurken suça karışmamış büyük yatırımcıların da haklarının gözetilmesiydi.
Usta, parasını kısa süreli değerlendirmek amacıyla fonlara yatıran ve parasına ulaşamadığı için ticari faaliyetleri aksayan işletmelerin durumuna dikkat çekti.
Bir başka önemli önerisi ise fonlardan olağan dışı yüksek kazanç sağlayarak daha önce ayrılan kişilerle ilgiliydi.
Usta, suç işlememiş olsa bile gerçeğe aykırı fiyatlamalardan kaynaklanan olağanüstü kazançların objektif ölçütlerle belirlenerek geri alınmasını ve mağduriyetlerin giderilmesinde kullanılmasını savundu.
SPK İkinci Başkanı Ahmet Aksu ise zorunlu geri alım düzenlemesinin anayasal haklar ve hukuki güvenceler bakımından sorun yaratabileceğini belirtti.
Bu tartışmanın gösterdiği şey şudur: Mağduriyetlerin giderilmesi için etkili mekanizmalara ihtiyaç vardır. Ancak bu mekanizmalar oluşturulurken mülkiyet hakkı, hukuki güvenlik, kusur ve sorumluluk ilkeleri de korunmalıdır.
Amaç, zararın mümkün olduğunca sorumlulara yükletilmesi ve mağdurların adil biçimde korunması olmalıdır.
Denetleyenlerin sorumluluğu da araştırılmalı
Komisyondaki görüşmelerden çıkarılabilecek temel sonuç, adli soruşturma ile idari sorumluluk incelemesinin birbirinden ayrı yürütülmesi gerektiğidir.
Şüphelilerin ceza sorumluluklarının belirlenmesi yargının görevidir. Ancak kamu kurumlarının zamanında harekete geçip geçmediğinin, uyarıların nasıl değerlendirildiğinin ve gerekli tedbirlerin alınıp alınmadığının araştırılması da idari denetimin ve parlamenter gözetimin konusudur. Üstelik burada kurumsal sorumluluk ile kişisel sorumluluk birbirine karıştırılmamalıdır.
Bir kurumun denetim sisteminde aksama yaşanmış olması, bütün yöneticilerinin suçlu olduğu anlamına gelmez. Fakat bir yöneticinin kişisel kusurunun henüz belirlenmemiş olması da kurumsal işleyişin sorgulanmasına engel değildir.
Bu nedenle kurumlar arasında dolaşan yazışmalar, verilen izinler, yapılan uyarılar, gerçekleştirilen incelemeler ve alınan kararlar tarihleriyle birlikte ortaya konulmalıdır.
Hangi kurumun hangi tarihte ne bildiği, hangi yetkiye sahip olduğu ve bu yetkiyi nasıl kullandığı açıklığa kavuşturulmalıdır.
Yetki varsa hesap verme sorumluluğu da olmalı
Türkiye'de kamu yönetiminin temel ilkelerinden biri, yetki ile sorumluluğun birlikte değerlendirilmesidir.
Yetki kullanan kamu görevlisinin kararını gerekçelendirebilmesi, kararın sonuçları hakkında açıklama yapabilmesi ve gerektiğinde hukuki denetime tabi tutulabilmesi gerekir.
Erhan Usta'nın Meclisteki konuşmalarının üzerinde durulması gereken yönü de budur.
Nitekim toplantının sonunda Usta, Aziz Mahmûd Hüdâyi Vakfının fon krizine ilişkin açıklamasından denetimsizlik, göz yumma ve kayırmacılık iddialarına dikkat çeken bir bölümü aktardı.
Elbette bu iddiaların kimler bakımından doğru olduğuna ancak somut deliller ve yetkili mercilerin incelemeleriyle karar verilebilir. Ancak denetimin yalnızca kriz sonrasında yapılan işlemlerden ibaret görülmemesi gerektiği açıktır.
Fonların tasfiyesi, zararların tahsili ve yatırımcılara ödeme yapılması önemlidir. Bunlar krizin sonuçlarını gidermeye yönelik adımlardır.
Asıl kurumsal başarı ise bir sonraki krizin ortaya çıkmasını önleyebilmektir.
Bu nedenle Meclisteki tartışmaların ardından cevap bekleyen temel soru hâlâ şudur: Denetlemekle görevli kurumların tamamı yetkilerini gerektiği gibi kullandığını söylüyorsa, bu büyüklükteki risklerin ortaya çıkmasını ve büyümesini önleyen mekanizmalar neden yeterli sonucu veremedi?
Bu sorunun cevabı bütün yönleriyle ortaya konulmadan, kamuoyunun denetim kurumlarına duyduğu güvenin güçlendirilmesi kolay olmayacaktır. Çünkü kamu yönetiminde hesap verebilirlik, yalnızca hatayı yapanı bulmak değil, hatanın neden önlenemediğini de açıklayabilmektir.
Devletin gücü, krizden sonra müdahale etmesi kadar, krize yol açabilecek hukuka aykırılıkları zamanında önleyebilmesinde de kendini gösterir.